Domain xpb.de kaufen?
Wir ziehen mit dem Projekt
xpb.de um.
Sind Sie am Kauf der Domain
xpb.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain xpb.de kaufen?
Wann Kleinunternehmer?
Kleinunternehmer sind in der Regel Einzelunternehmer oder kleine Unternehmen mit einem begrenzten Umsatz und einer geringen Anzahl an Mitarbeitern. Sie können sich für die Kleinunternehmerregelung entscheiden, wenn ihr Jahresumsatz unterhalb eines bestimmten Schwellenwerts liegt. Diese Regelung befreit sie von der Umsatzsteuerpflicht und vereinfacht somit ihre Buchhaltung. Kleinunternehmer können von verschiedenen steuerlichen Vorteilen profitieren, wie z.B. der Möglichkeit, pauschale Betriebsausgaben geltend zu machen. Es ist wichtig, die Voraussetzungen und Regelungen für Kleinunternehmer in Ihrem Land zu prüfen, um sicherzustellen, dass Sie die entsprechenden Kriterien erfüllen. **
Sind Kleinunternehmer Rentenversicherungspflichtig?
Kleinunternehmer sind grundsätzlich rentenversicherungspflichtig, sofern sie nicht von der Rentenversicherungspflicht befreit sind. Die Rentenversicherungspflicht gilt in der Regel für Selbstständige, die regelmäßig Einkünfte erzielen und damit ihren Lebensunterhalt bestreiten. Es gibt jedoch Ausnahmen, z.B. für geringfügig Selbstständige oder Personen, die bereits anderweitig rentenversichert sind. Es ist daher ratsam, sich bei der Deutschen Rentenversicherung oder einem Steuerberater über die konkrete Rentenversicherungspflicht als Kleinunternehmer zu informieren. Es ist wichtig, die gesetzlichen Vorgaben zu beachten, um keine rechtlichen Probleme zu bekommen. **


Ähnliche Suchbegriffe für Kleinunternehmer
Top-Angebote
Produkte zum Begriff Kleinunternehmer:
-
Umsatzbesteuerung der Kleinunternehmer, Fachbücher von Manuela RittigDer Praxisleitfaden bietet einen fundierten und praxisnahen Überblick über die aktuellen gesetzlichen Rahmenbedingungen der Kleinunternehmerbesteuerung in Deutschland und ausgewählten EU-Mitgliedstaaten, unter anderem Frankreich, Italien, Österreich und Spanien. Die Autorin erläutert systematisch, wie die Kleinunternehmerregelung national und grenzüberschreitend angewendet werden kann und welche Unterschiede beispielsweise hinsichtlich Meldepflichten, Schwellenwerten und Fristen zu beachten sind. Im Fokus stehen dabei nicht nur die rechtlichen Grundlagen, sondern vor allem die praktische Umsetzung. Dies wird anhand praxisnaher Fallbeispiele veranschaulicht; Checklisten und Übersichten unterstützen dabei, die Vor- und Nachteile der Kleinunternehmerregelung zu bewerten. So wird deutlich, wann die Anwendung der Regelung vorteilhaft ist und welche Besonderheiten im internationalen Kontext berücksichtigt werden müssen. Ergänzend werden sowohl das Online-Portal des Bundeszentralamts für Steuern als auch das KMU-Webportal zur EU-KU-Regelung hinsichtlich ihrer Anwendungstauglichkeit betrachtet.59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Technologie des FlugzeugesTechnologie des Flugzeuges , Über zeitgemäßen Flugzeugbau und -service ist in der einschlägigen Literatur wenig zu finden. Insbesondere nach modernen Wartungs- und Reparaturmethoden sucht man meist vergeblich. Gleichwohl machen neue Methoden in der Entwicklung und Konstruktion von Flugzeugen, neue Fertigungstechnologien, die Entwicklung neuer metallischer und nichtmetallischer Werkstoffe, neue Sicherheitsphilosophien und veränderte Wartungskonzeptionen die Behandlung dieser Themen dringend erforderlich. Mit der Überarbeitung der Neuauflage des Fachbuchs "Technologie des Flugzeugs" wurde das auf diesem Sektor führende Standardwerk auf den neuesten Stand gebracht und um den Themenkomplex "Warnsysteme" erweitert. Die Bedeutung von Warnsystemen entwickelt sich exponentiell, weil mit steigendem Fluggastaufkommen das Risiko für Flugunfälle direkt einhergeht. Um diese weitestgehend zu vermeiden, werden verschiedene Meldesysteme eingesetzt. Das Buch informiert darüber, vor welchen Gefahren die einzelnen Systeme warnen und wie sie funktionieren. Weiterhin werden die technologischen Grundlagen des Flugzeugbaus behandelt, die in Fertigungs- und Zulieferfirmen benötigt werden. Unter Berücksichtigung moderner industrieller Fertigungs-, Reparatur und Wartungsmethoden wird zeitgemäßes Wissen im Flugzeugbau vermittelt. Es ergänzt die besonderen Lernziele, die im Bereich der flugzeugtechnischen Ausbildungsberufe Fluggerätmechaniker/in mit den Fachrichtungen Fertigungstechnik, Instandhaltungstechnik und Triebwerkstechnik und Elektroniker/in für luftfahrttechnische Systeme benötigt werden. Zur innerbetrieblichen Aus- und Weiterbildung dienen weiterhin die Themen: ¿ Einführung in die Flugzeugtechnik ¿ Werkstoffe, Korrosion und Oberflächenschutz ¿ Umformen, Fügen und Spanen mit Werkzeugmaschinen ¿ Konstruktiver Aufbau eines Flugzeugs ¿ Aerodynamik und Flugmechanik ¿ Triebwerke, Hydraulik-, Druck- und Klimaanlagen ¿ Helikopter ¿ Flugzeuginstrumente ¿ Warnsysteme ¿ Elektrische Energieversorgung Das Standardwerk richtet sich an Ausbilder und Auszubildende in den vorgenannten Berufen Fluggerätemechaniker/in und Elektroniker/in für luftfahrttechnische Systeme, aber auch an Teilnehmer betrieblicher und überbetrieblicher Weiterbildungsmaßnahmen bei Herstellern und Zulieferern. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 7. Auflage, Erscheinungsjahr: 201811, Produktform: Leinen, Redaktion: Engmann, Klaus, Edition: REV, Auflage: 19007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 898, Abbildungen: zahlreiche Abbildungen, Keyword: Fluggerätebauer/in; Fluggerätemechaniker/in; Flugtriebwerkmechaniker/in; Flugzeugbau; Luftfahrttechnische Systeme; Aerodynamik und Flugmechanik; Flugzeugtechnik; Fügen; Helikopter; Hydraulikanlagen; Korrision und Oberflächenschutz; Triebwerke; Umformen; Werkstoffe im Flugzeugbau, Fachschema: Luftfahrt - Luftverkehr~Berufsbildung~Bildung / Berufsbildung~Fliegen~Luftfahrt / Fliegen, Fachkategorie: Arbeitsgebiet Luftfahrt/Flugzeugführung, Bildungszweck: für die Berufsbildung~für die Hochschule, Warengruppe: HC/Luftfahrt-/Raumfahrttechnik, Fachkategorie: Berufsausbildung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vogel Business Media, Verlag: Vogel Business Media, Verlag: Vogel Communications Group GmbH & Co. KG, Länge: 266, Breite: 195, Höhe: 45, Gewicht: 2346, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783834333049 9783834331595 9783834330741 9783834330611, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0200, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 4988269,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Avery Zweckform Rechnung 1733 Kleinunternehmer DIN A5 SD 2x40 BlAvery Zweckform Rechnung 1733 Kleinunternehmer DIN A5 SD 2x40 Bl. Zur Verwendung speziell durch Kleinunternehmer gemäß §19 des Umsatzsteuergesetzes (UStG) geeignet, da Kleinunternehmer in ihren Rechnungen keine Umsatzsteuer ausweisen dürfen.10,65 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
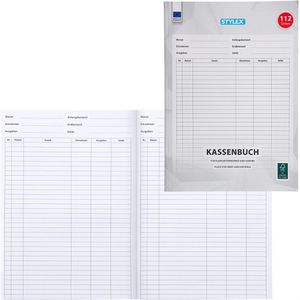
Stylex Kassenbuch 40090, A4, für Kleinunternehmer, ohne MwSt., 56 BlattA4-Kassenbuch zum einfachen Erfassen von über 3.000 Einnahmen und Ausgaben 110 beidseitig bedruckte Seiten für Buchungen ohne MwSt. Mit Spalten für Buchungsnummer, Datum, Zweck, Einnahmen, Ausgaben und Saldo Zusätzlich Felder für Monat, Anfangsbestand, Endbestand und Saldo oben auf jeder Seite Eintragung persönlicher Daten auf der ersten Seite möglich Verwendet Papier, welches gute Waldnutzung fördert Geeignet für Kleinunternehmer, Gastronomen und Vereine Für eine gute Finanzübersicht und Kostenkontrolle Merkmale: Format: A4 Anwendung: Kassenbuch Ausführung: für Kleinunternehmer, ohne Durchschlag, ohne MwSt. Blattanzahl: 1 x 55 Blatt5,24 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter


-
Sind Kleinunternehmer umsatzsteuerpflichtig?
Sind Kleinunternehmer umsatzsteuerpflichtig? Kleinunternehmer können unter bestimmten Voraussetzungen von der Umsatzsteuer befreit sein. In Deutschland gilt beispielsweise die Kleinunternehmerregelung nach § 19 UStG, wonach Unternehmen mit einem Jahresumsatz von maximal 22.000 Euro im Vorjahr und voraussichtlich 50.000 Euro im laufenden Jahr von der Umsatzsteuer befreit sind. Kleinunternehmer müssen in ihren Rechnungen keine Umsatzsteuer ausweisen, dürfen aber auch keine Vorsteuer geltend machen. Es ist wichtig, die Umsatzgrenzen im Auge zu behalten und gegebenenfalls rechtzeitig die Umsatzsteuerpflicht zu prüfen. **
-
Ist Besteuerung Kleinunternehmer?
Ist Besteuerung Kleinunternehmer? Die Besteuerung von Kleinunternehmern hängt von verschiedenen Faktoren ab, wie z.B. der Rechtsform des Unternehmens, dem Umsatz und dem Gewinn. Kleinunternehmer können unter bestimmten Voraussetzungen von der Umsatzsteuer befreit sein, was ihre steuerliche Belastung verringern kann. Es ist wichtig, die steuerlichen Regelungen für Kleinunternehmer genau zu kennen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um steuerliche Vorteile optimal zu nutzen. Letztendlich ist die Besteuerung von Kleinunternehmern ein komplexes Thema, das individuell betrachtet werden sollte, um die bestmögliche steuerliche Situation zu erreichen. **
-
Ist Versteuerung Kleinunternehmer?
Ist Versteuerung Kleinunternehmer? Ja, als Kleinunternehmer unterliegt man der Regelung des § 19 UStG, was bedeutet, dass man von der Umsatzsteuer befreit ist, solange der Umsatz bestimmte Grenzen nicht übersteigt. Kleinunternehmer müssen keine Umsatzsteuer auf ihren Rechnungen ausweisen und sind auch nicht verpflichtet, Umsatzsteuervoranmeldungen abzugeben. Es gibt jedoch auch Nachteile, wie zum Beispiel den Verzicht auf den Vorsteuerabzug. Es ist wichtig, die Voraussetzungen für die Kleinunternehmerregelung genau zu prüfen und gegebenenfalls mit einem Steuerberater zu klären. **
-
Wann bin ich Kleinunternehmer?
Du bist Kleinunternehmer, wenn dein Jahresumsatz unterhalb der gesetzlich festgelegten Grenze liegt. In Deutschland beträgt diese Grenze aktuell 22.000 Euro pro Jahr. Als Kleinunternehmer bist du von der Umsatzsteuer befreit und musst somit keine Umsatzsteuer auf deinen Rechnungen ausweisen. Es ist wichtig, dass du die Voraussetzungen für die Kleinunternehmerregelung erfüllst und dies auch in deiner Rechnungsstellung korrekt angibst. Wenn dein Umsatz die Grenze überschreitet, musst du die Umsatzsteuer berechnen und abführen. **
Wie hoch Gewerbesteuer Kleinunternehmer?
Die Höhe der Gewerbesteuer für Kleinunternehmer hängt von verschiedenen Faktoren ab, wie z.B. dem Gewinn des Unternehmens, dem Standort und der Gewerbesteuerhebesatz der jeweiligen Gemeinde. Kleinunternehmer können unter bestimmten Voraussetzungen von der Gewerbesteuer befreit sein, wenn ihr Gewinn unterhalb eines bestimmten Freibetrags liegt. Es ist daher ratsam, sich mit einem Steuerberater oder dem örtlichen Finanzamt in Verbindung zu setzen, um die genaue Höhe der Gewerbesteuer für Kleinunternehmer zu ermitteln. Letztendlich kann die Höhe der Gewerbesteuer individuell sehr unterschiedlich ausfallen und sollte daher im Einzelfall geprüft werden. **
Haben Kleinunternehmer eine Handelsregisternummer?
Kleinunternehmer haben in der Regel keine Handelsregisternummer, da sie oft als Einzelunternehmer oder Kleingewerbetreibende agieren. Die Handelsregisternummer wird in der Regel für größere Unternehmen benötigt, die im Handelsregister eingetragen sind. Kleinunternehmer sind in der Regel von der Eintragungspflicht im Handelsregister befreit, solange sie bestimmte Umsatz- und Gewinngrenzen nicht überschreiten. Stattdessen müssen Kleinunternehmer oft lediglich ein Gewerbe anmelden und sich beim Finanzamt registrieren lassen. Es ist jedoch ratsam, sich bei der zuständigen Behörde über die genauen rechtlichen Anforderungen für Kleinunternehmer zu informieren. **
Top-Angebote
Produkte zum Begriff Kleinunternehmer:
-
KASSENBUCH für Kleinunternehmer: Einnahmen und Ausgaben Buch einfach eintragen simple für Kleinunternehmer, Vereine, Haushalt Und Selbständige,Kassenbuch Für Kleinunternehmer: Einnahmen Und Ausgaben Buch Einfach Eintragen Simple Für Kleinunternehmer, Vereine, Haushalt Und Selbständige, Gebundene Ausgabe Von Sarah Ludwig, Bookmundo, 978-94-037-2713-4, Seitenanzahl: 15618,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Umsatzbesteuerung der Kleinunternehmer, Fachbücher von Manuela RittigDer Praxisleitfaden bietet einen fundierten und praxisnahen Überblick über die aktuellen gesetzlichen Rahmenbedingungen der Kleinunternehmerbesteuerung in Deutschland und ausgewählten EU-Mitgliedstaaten, unter anderem Frankreich, Italien, Österreich und Spanien. Die Autorin erläutert systematisch, wie die Kleinunternehmerregelung national und grenzüberschreitend angewendet werden kann und welche Unterschiede beispielsweise hinsichtlich Meldepflichten, Schwellenwerten und Fristen zu beachten sind. Im Fokus stehen dabei nicht nur die rechtlichen Grundlagen, sondern vor allem die praktische Umsetzung. Dies wird anhand praxisnaher Fallbeispiele veranschaulicht; Checklisten und Übersichten unterstützen dabei, die Vor- und Nachteile der Kleinunternehmerregelung zu bewerten. So wird deutlich, wann die Anwendung der Regelung vorteilhaft ist und welche Besonderheiten im internationalen Kontext berücksichtigt werden müssen. Ergänzend werden sowohl das Online-Portal des Bundeszentralamts für Steuern als auch das KMU-Webportal zur EU-KU-Regelung hinsichtlich ihrer Anwendungstauglichkeit betrachtet.59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Technologie des FlugzeugesTechnologie des Flugzeuges , Über zeitgemäßen Flugzeugbau und -service ist in der einschlägigen Literatur wenig zu finden. Insbesondere nach modernen Wartungs- und Reparaturmethoden sucht man meist vergeblich. Gleichwohl machen neue Methoden in der Entwicklung und Konstruktion von Flugzeugen, neue Fertigungstechnologien, die Entwicklung neuer metallischer und nichtmetallischer Werkstoffe, neue Sicherheitsphilosophien und veränderte Wartungskonzeptionen die Behandlung dieser Themen dringend erforderlich. Mit der Überarbeitung der Neuauflage des Fachbuchs "Technologie des Flugzeugs" wurde das auf diesem Sektor führende Standardwerk auf den neuesten Stand gebracht und um den Themenkomplex "Warnsysteme" erweitert. Die Bedeutung von Warnsystemen entwickelt sich exponentiell, weil mit steigendem Fluggastaufkommen das Risiko für Flugunfälle direkt einhergeht. Um diese weitestgehend zu vermeiden, werden verschiedene Meldesysteme eingesetzt. Das Buch informiert darüber, vor welchen Gefahren die einzelnen Systeme warnen und wie sie funktionieren. Weiterhin werden die technologischen Grundlagen des Flugzeugbaus behandelt, die in Fertigungs- und Zulieferfirmen benötigt werden. Unter Berücksichtigung moderner industrieller Fertigungs-, Reparatur und Wartungsmethoden wird zeitgemäßes Wissen im Flugzeugbau vermittelt. Es ergänzt die besonderen Lernziele, die im Bereich der flugzeugtechnischen Ausbildungsberufe Fluggerätmechaniker/in mit den Fachrichtungen Fertigungstechnik, Instandhaltungstechnik und Triebwerkstechnik und Elektroniker/in für luftfahrttechnische Systeme benötigt werden. Zur innerbetrieblichen Aus- und Weiterbildung dienen weiterhin die Themen: ¿ Einführung in die Flugzeugtechnik ¿ Werkstoffe, Korrosion und Oberflächenschutz ¿ Umformen, Fügen und Spanen mit Werkzeugmaschinen ¿ Konstruktiver Aufbau eines Flugzeugs ¿ Aerodynamik und Flugmechanik ¿ Triebwerke, Hydraulik-, Druck- und Klimaanlagen ¿ Helikopter ¿ Flugzeuginstrumente ¿ Warnsysteme ¿ Elektrische Energieversorgung Das Standardwerk richtet sich an Ausbilder und Auszubildende in den vorgenannten Berufen Fluggerätemechaniker/in und Elektroniker/in für luftfahrttechnische Systeme, aber auch an Teilnehmer betrieblicher und überbetrieblicher Weiterbildungsmaßnahmen bei Herstellern und Zulieferern. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 7. Auflage, Erscheinungsjahr: 201811, Produktform: Leinen, Redaktion: Engmann, Klaus, Edition: REV, Auflage: 19007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 898, Abbildungen: zahlreiche Abbildungen, Keyword: Fluggerätebauer/in; Fluggerätemechaniker/in; Flugtriebwerkmechaniker/in; Flugzeugbau; Luftfahrttechnische Systeme; Aerodynamik und Flugmechanik; Flugzeugtechnik; Fügen; Helikopter; Hydraulikanlagen; Korrision und Oberflächenschutz; Triebwerke; Umformen; Werkstoffe im Flugzeugbau, Fachschema: Luftfahrt - Luftverkehr~Berufsbildung~Bildung / Berufsbildung~Fliegen~Luftfahrt / Fliegen, Fachkategorie: Arbeitsgebiet Luftfahrt/Flugzeugführung, Bildungszweck: für die Berufsbildung~für die Hochschule, Warengruppe: HC/Luftfahrt-/Raumfahrttechnik, Fachkategorie: Berufsausbildung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vogel Business Media, Verlag: Vogel Business Media, Verlag: Vogel Communications Group GmbH & Co. KG, Länge: 266, Breite: 195, Höhe: 45, Gewicht: 2346, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783834333049 9783834331595 9783834330741 9783834330611, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0200, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 4988269,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Kleinunternehmer?
Kleinunternehmer sind in der Regel Einzelunternehmer oder kleine Unternehmen mit einem begrenzten Umsatz und einer geringen Anzahl an Mitarbeitern. Sie können sich für die Kleinunternehmerregelung entscheiden, wenn ihr Jahresumsatz unterhalb eines bestimmten Schwellenwerts liegt. Diese Regelung befreit sie von der Umsatzsteuerpflicht und vereinfacht somit ihre Buchhaltung. Kleinunternehmer können von verschiedenen steuerlichen Vorteilen profitieren, wie z.B. der Möglichkeit, pauschale Betriebsausgaben geltend zu machen. Es ist wichtig, die Voraussetzungen und Regelungen für Kleinunternehmer in Ihrem Land zu prüfen, um sicherzustellen, dass Sie die entsprechenden Kriterien erfüllen. **
-
Sind Kleinunternehmer Rentenversicherungspflichtig?
Kleinunternehmer sind grundsätzlich rentenversicherungspflichtig, sofern sie nicht von der Rentenversicherungspflicht befreit sind. Die Rentenversicherungspflicht gilt in der Regel für Selbstständige, die regelmäßig Einkünfte erzielen und damit ihren Lebensunterhalt bestreiten. Es gibt jedoch Ausnahmen, z.B. für geringfügig Selbstständige oder Personen, die bereits anderweitig rentenversichert sind. Es ist daher ratsam, sich bei der Deutschen Rentenversicherung oder einem Steuerberater über die konkrete Rentenversicherungspflicht als Kleinunternehmer zu informieren. Es ist wichtig, die gesetzlichen Vorgaben zu beachten, um keine rechtlichen Probleme zu bekommen. **
-
Sind Kleinunternehmer umsatzsteuerpflichtig?
Sind Kleinunternehmer umsatzsteuerpflichtig? Kleinunternehmer können unter bestimmten Voraussetzungen von der Umsatzsteuer befreit sein. In Deutschland gilt beispielsweise die Kleinunternehmerregelung nach § 19 UStG, wonach Unternehmen mit einem Jahresumsatz von maximal 22.000 Euro im Vorjahr und voraussichtlich 50.000 Euro im laufenden Jahr von der Umsatzsteuer befreit sind. Kleinunternehmer müssen in ihren Rechnungen keine Umsatzsteuer ausweisen, dürfen aber auch keine Vorsteuer geltend machen. Es ist wichtig, die Umsatzgrenzen im Auge zu behalten und gegebenenfalls rechtzeitig die Umsatzsteuerpflicht zu prüfen. **
-
Ist Besteuerung Kleinunternehmer?
Ist Besteuerung Kleinunternehmer? Die Besteuerung von Kleinunternehmern hängt von verschiedenen Faktoren ab, wie z.B. der Rechtsform des Unternehmens, dem Umsatz und dem Gewinn. Kleinunternehmer können unter bestimmten Voraussetzungen von der Umsatzsteuer befreit sein, was ihre steuerliche Belastung verringern kann. Es ist wichtig, die steuerlichen Regelungen für Kleinunternehmer genau zu kennen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um steuerliche Vorteile optimal zu nutzen. Letztendlich ist die Besteuerung von Kleinunternehmern ein komplexes Thema, das individuell betrachtet werden sollte, um die bestmögliche steuerliche Situation zu erreichen. **
Ähnliche Suchbegriffe für Kleinunternehmer
-
Avery Zweckform Rechnung 1733 Kleinunternehmer DIN A5 SD 2x40 BlAvery Zweckform Rechnung 1733 Kleinunternehmer DIN A5 SD 2x40 Bl. Zur Verwendung speziell durch Kleinunternehmer gemäß §19 des Umsatzsteuergesetzes (UStG) geeignet, da Kleinunternehmer in ihren Rechnungen keine Umsatzsteuer ausweisen dürfen.10,65 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Stylex Kassenbuch 40090, A4, für Kleinunternehmer, ohne MwSt., 56 BlattA4-Kassenbuch zum einfachen Erfassen von über 3.000 Einnahmen und Ausgaben 110 beidseitig bedruckte Seiten für Buchungen ohne MwSt. Mit Spalten für Buchungsnummer, Datum, Zweck, Einnahmen, Ausgaben und Saldo Zusätzlich Felder für Monat, Anfangsbestand, Endbestand und Saldo oben auf jeder Seite Eintragung persönlicher Daten auf der ersten Seite möglich Verwendet Papier, welches gute Waldnutzung fördert Geeignet für Kleinunternehmer, Gastronomen und Vereine Für eine gute Finanzübersicht und Kostenkontrolle Merkmale: Format: A4 Anwendung: Kassenbuch Ausführung: für Kleinunternehmer, ohne Durchschlag, ohne MwSt. Blattanzahl: 1 x 55 Blatt5,24 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Ist Versteuerung Kleinunternehmer?
Ist Versteuerung Kleinunternehmer? Ja, als Kleinunternehmer unterliegt man der Regelung des § 19 UStG, was bedeutet, dass man von der Umsatzsteuer befreit ist, solange der Umsatz bestimmte Grenzen nicht übersteigt. Kleinunternehmer müssen keine Umsatzsteuer auf ihren Rechnungen ausweisen und sind auch nicht verpflichtet, Umsatzsteuervoranmeldungen abzugeben. Es gibt jedoch auch Nachteile, wie zum Beispiel den Verzicht auf den Vorsteuerabzug. Es ist wichtig, die Voraussetzungen für die Kleinunternehmerregelung genau zu prüfen und gegebenenfalls mit einem Steuerberater zu klären. **
-
Wann bin ich Kleinunternehmer?
Du bist Kleinunternehmer, wenn dein Jahresumsatz unterhalb der gesetzlich festgelegten Grenze liegt. In Deutschland beträgt diese Grenze aktuell 22.000 Euro pro Jahr. Als Kleinunternehmer bist du von der Umsatzsteuer befreit und musst somit keine Umsatzsteuer auf deinen Rechnungen ausweisen. Es ist wichtig, dass du die Voraussetzungen für die Kleinunternehmerregelung erfüllst und dies auch in deiner Rechnungsstellung korrekt angibst. Wenn dein Umsatz die Grenze überschreitet, musst du die Umsatzsteuer berechnen und abführen. **
-
Wie hoch Gewerbesteuer Kleinunternehmer?
Die Höhe der Gewerbesteuer für Kleinunternehmer hängt von verschiedenen Faktoren ab, wie z.B. dem Gewinn des Unternehmens, dem Standort und der Gewerbesteuerhebesatz der jeweiligen Gemeinde. Kleinunternehmer können unter bestimmten Voraussetzungen von der Gewerbesteuer befreit sein, wenn ihr Gewinn unterhalb eines bestimmten Freibetrags liegt. Es ist daher ratsam, sich mit einem Steuerberater oder dem örtlichen Finanzamt in Verbindung zu setzen, um die genaue Höhe der Gewerbesteuer für Kleinunternehmer zu ermitteln. Letztendlich kann die Höhe der Gewerbesteuer individuell sehr unterschiedlich ausfallen und sollte daher im Einzelfall geprüft werden. **
-
Haben Kleinunternehmer eine Handelsregisternummer?
Kleinunternehmer haben in der Regel keine Handelsregisternummer, da sie oft als Einzelunternehmer oder Kleingewerbetreibende agieren. Die Handelsregisternummer wird in der Regel für größere Unternehmen benötigt, die im Handelsregister eingetragen sind. Kleinunternehmer sind in der Regel von der Eintragungspflicht im Handelsregister befreit, solange sie bestimmte Umsatz- und Gewinngrenzen nicht überschreiten. Stattdessen müssen Kleinunternehmer oft lediglich ein Gewerbe anmelden und sich beim Finanzamt registrieren lassen. Es ist jedoch ratsam, sich bei der zuständigen Behörde über die genauen rechtlichen Anforderungen für Kleinunternehmer zu informieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.